摘要
下周9月28日至30日共3个交易日(国庆10月1—7日休市、9月30日晚不进行夜盘交易),预计五个品种延续各自震荡格局,均无趋势性单边行情。
焦煤:在保供政策与现货竞拍流拍率93.10%之间拉锯;
螺纹钢:产量库存双降、表观需求回升,但钢厂亏损扩大压制反弹高度;
甲醇:主力移至2701,库存双去化支撑近端,美伊谈判进入技术性磋商令地缘溢价松动;
纯碱:产量回升5.08%、开工率73.83%,检修利好消退而库存仍处180万吨高位;
鸡蛋:现货跌破5元/斤,淡季定价主导。
本周,五品种围绕”中东地缘溢价反复”与”长假休市分割交易节奏”两条主线各自演绎。
一、焦煤2701合约
1、本周(9.21-9.24)走势回顾
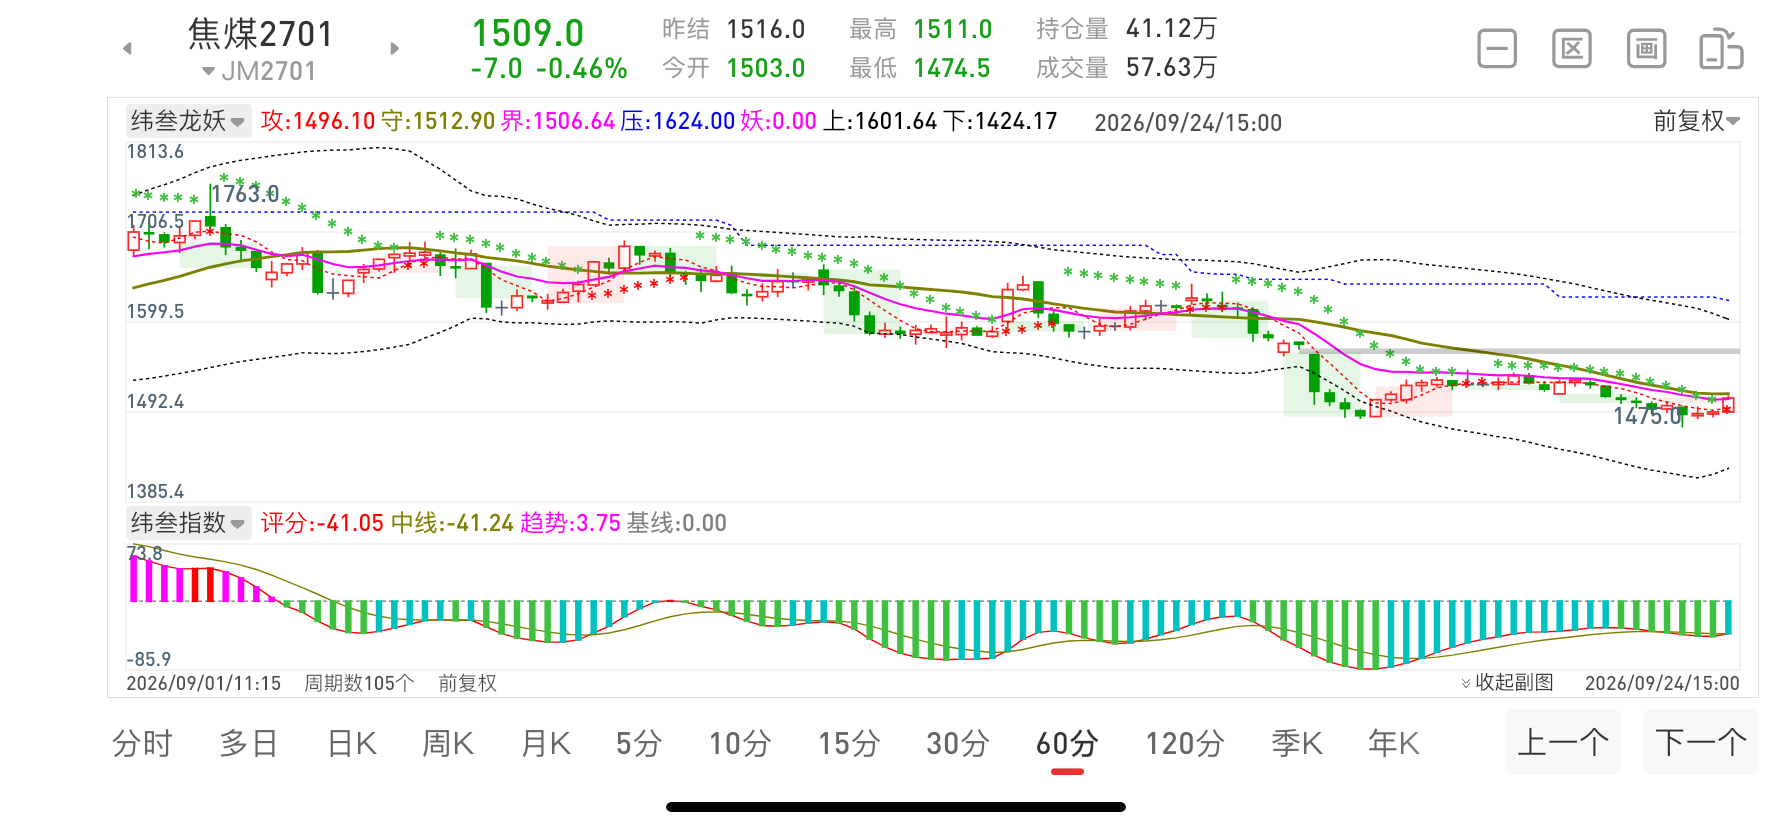
本周焦煤2701先扬后抑,重心小幅上移。周一以1487.0元/吨开盘后连续两日反弹,周二盘中触及周内高点1544.5元/吨;周三、周四持续走弱,周四下探周内低点1474.5元/吨后尾盘回补,收1509.0元/吨,较9月18日收盘价上涨1.48%。持仓由45.72万手降至41.12万手、减46,033手(-10.07%),节前资金撤离明显。
2、消息及基本面情况
现货转弱信号明确:9月24日山西炼焦煤线上竞拍挂牌27.5万吨、成交仅1.9万吨,流拍率93.10%,临汾安泽低硫主焦精煤降至2398元/吨、降104元/吨。供给端受安监约束,523家样本矿山产能利用率68.50%、环比减1.2%;三部门9月17日印发《关于做好煤炭安全稳产稳供工作的通知》推进停产煤矿复产达产,CCTD解读短期产地开工率难有明显提升。甘其毛都蒙5#原煤1670元/吨、涨35元,但三大口岸10月1—7日闭关,蒙煤补给阶段性中断。
3、下周(9.28-9.30)走势预测
本周收1509.0元/吨、周涨1.48%,持仓却减10.07%,反弹力度与资金流向背离。现货流拍率93.10%、主产区报价连续下调,现实转弱已被确认;矿山产能利用率降至68.50%,保供下的远期放量预期尚未证伪,多空处在”现实走弱”与”远期转松”的交接期。
综合多家期货机构主流观点,纬叁策略综合分析认为,下周焦煤2701维持低位宽幅震荡,上方压力位1545元/吨,下方核心支撑位1474元/吨,有效跌破则下看1450元/吨。重点跟踪节后口岸通关与蒙煤到港、山西煤矿复产进度、焦炭提降与铁水产量。
二、螺纹钢2701合约
1、本周(9.21-9.24)走势回顾
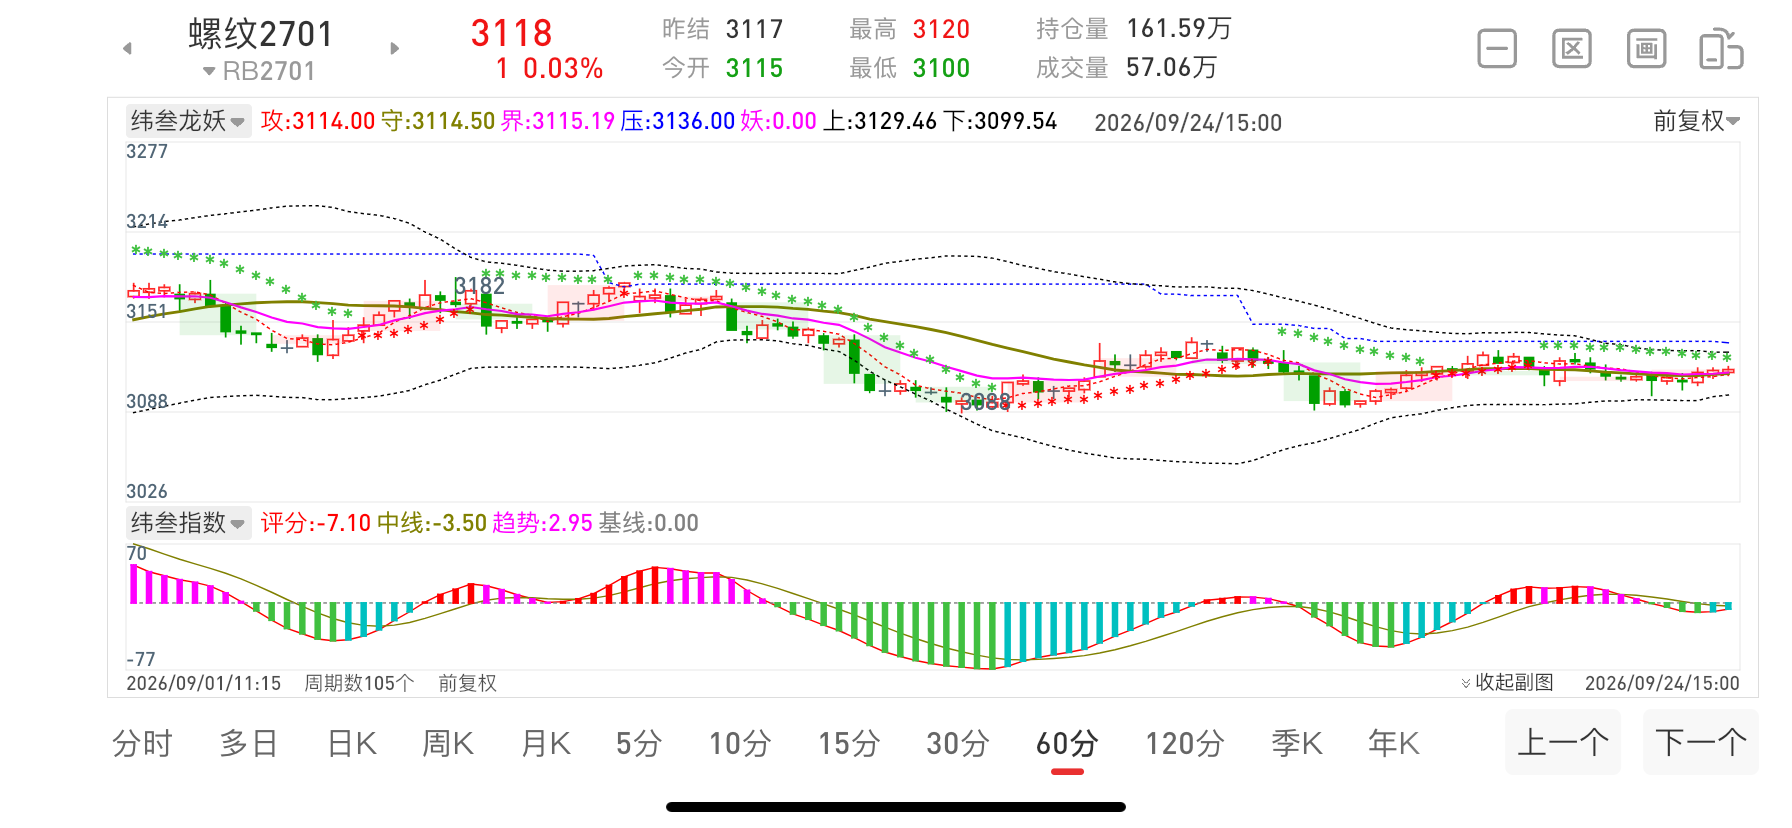
本周螺纹钢2701缺乏方向性驱动,全周在不足40元的区间内横盘整理。周一开于3096元/吨、盘中下探周内低点3094元/吨,周二冲高至周内高点3131元/吨,周三、周四在3113—3118元/吨一线企稳,收于3118元/吨,较9月18日收盘价上涨0.71%。持仓由164.24万手降至161.59万手、减26,479手(-1.61%),多空双方节前均趋于谨慎。
2、消息及基本面情况
去库节奏明显加快是本周最积极的变化。据Mysteel统计,截至9月24日当周五大钢材品种总库存1481.97万吨、周环比减55.76万吨、降幅3.6%;其中螺纹钢产量165.35万吨、环比减8.72万吨,表观需求环比增19.24万吨至208.85万吨,供减需增推动库存连续去化。现货端全国20mm三级抗震螺纹钢均价3323元/吨、周环比涨10元/吨。
钢厂端压力仍未缓解。中国钢铁工业协会9月中旬旬报显示,重点统计钢铁企业钢材库存量1708万吨、环比上一旬增3.4%、同比增11.7%;1—7月黑色金属冶炼和压延加工业规上企业累计利润290.9亿元、同比下滑55%,钢厂亏损持续扩大。需求端呈结构性修复,9月1—20日重点30城新建商品住宅成交面积同比微增1.4%。
3、下周(9.28-9.30)走势预测
本周收3118元/吨、周涨0.71%,全周波幅仅37元,僵持特征延续。螺纹产量环比减8.72万吨、表观需求升至208.85万吨,供减需增的去库格局为价格提供底部支撑;但重点钢企钢材库存旬内环比转增3.4%、同比高11.7%,长流程亏损扩大叠加焦炭走弱,成本支撑正在下移。
综合多家期货机构主流观点,纬叁策略综合分析认为,下周螺纹钢2701窄幅区间震荡,上方压力位3131元/吨,下方核心支撑位3094元/吨,3100整数关口为多空分水岭。重点跟踪节后库存累积速度、钢厂减产持续性、焦炭提降与建材成交。
三、甲醇2701合约(附次近月2610)
1、本周(9.21-9.24)走势回顾
本周甲醇主力完成换月,2701走出V型反转,周内波幅显著放大。周初在2942—2944元/吨窄幅波动;周三受地缘缓和预期打压大幅下挫,盘中触及周内低点2821元/吨、收2833元/吨、单日跌3.77%;周四随油价反弹收复失地,盘中最高3005元/吨、收2960元/吨、单日涨4.48%。全周开2977元/吨、收2960元/吨,较9月18日收盘价微涨0.27%。持仓由67.50万手增至70.67万手、增31,709手(+4.70%)。
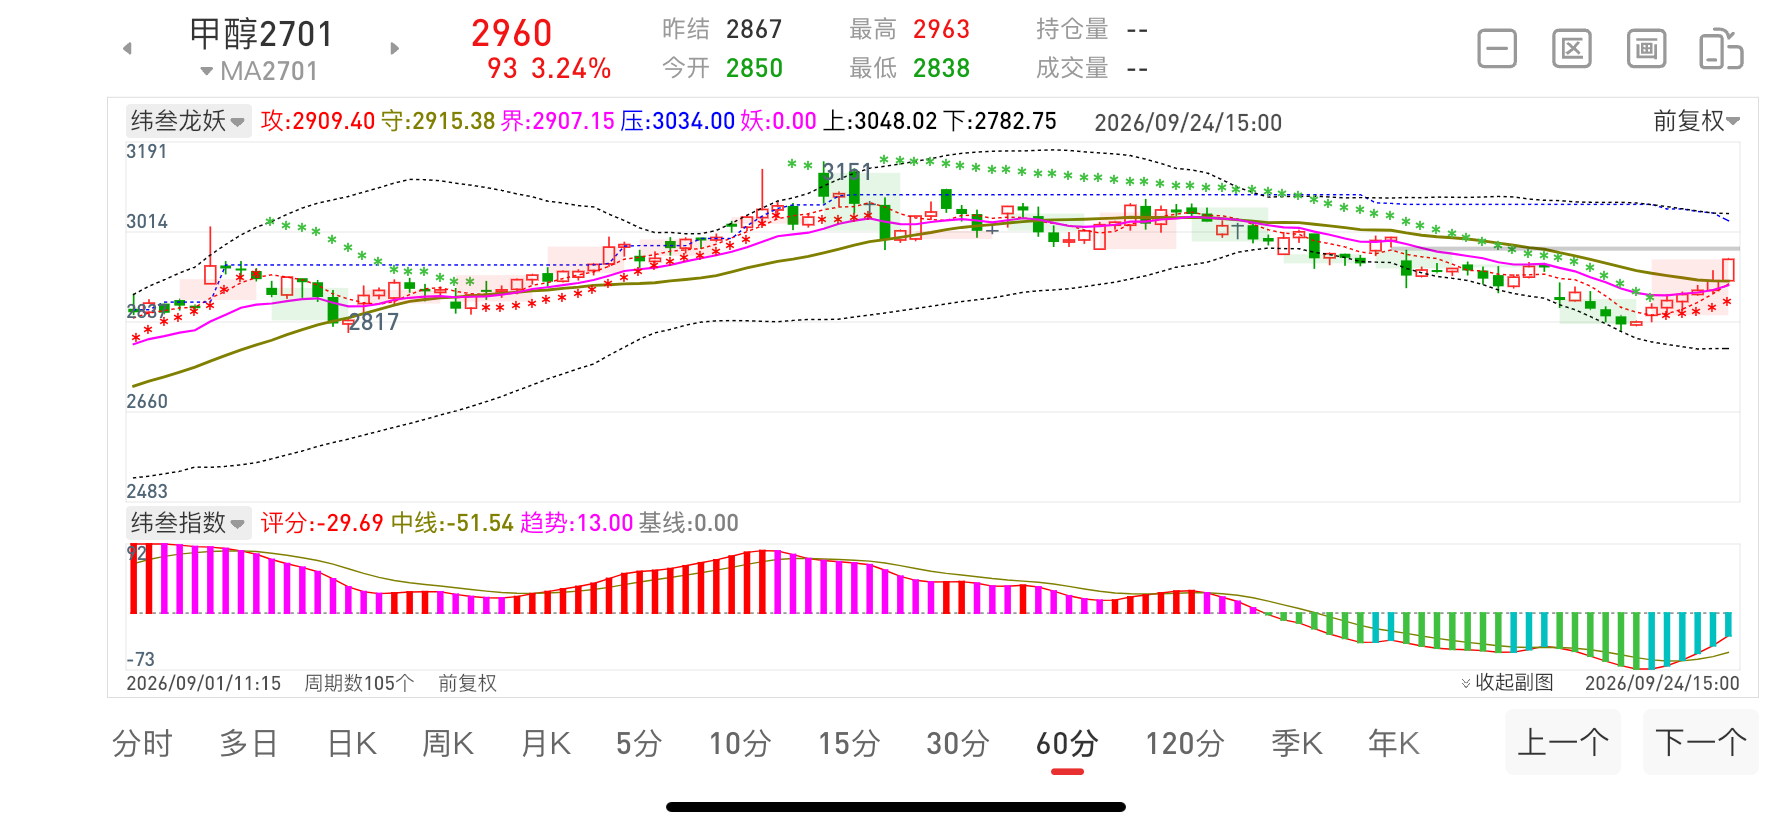
主力合约判定:9月24日2701持仓70.67万手,为2610合约15.68万手的4.5倍,成交量99.45万手已与2610的108.61万手基本持平,主力地位已移至2701。次近月2610临近交割,本周开3461元/吨、最高3528元/吨、最低3340元/吨,收3513元/吨、涨2.33%,持仓由28.83万手降至15.68万手、降幅45.62%。
2、消息及基本面情况
库存延续去化。据隆众资讯统计,截至9月24日中国甲醇港口样本库存41.20万吨、环比降2.81%,样本生产企业库存26.52万吨、环比降5.19%;金联创口径下同期华东、华南港口社会库存34.75万吨、较上期累库3.51万吨,两套口径存在差异。开工与现货方面,9月24日全国甲醇开工率72.36%、环比升1.6%,外采MTO开工率67.75%;太仓现货4095元/吨、跌30元。
地缘是本周核心变量。9月24日伊朗最高领袖顾问警告冲突可能扩大至印度洋,布伦特盘中涨超3%、突破106美元/桶;9月25日美伊谈判进入技术性磋商阶段。全周布伦特11月合约9月25日结算104.32美元/桶、累计跌0.43%,WTI 11月结算92.41美元/桶、跌3.82%。装置方面,宁波富德9月下旬计划检修,宝丰280万吨甲醇装置计划10月底投产。
3、下周(9.28-9.30)走势预测
本周收2960元/吨、周涨0.27%,周内出现3.77%的单日下跌与4.48%的单日反弹,换月后持仓增4.70%,多空分歧在放大。港口与企业库存同步去化、现货基差高企,构成近端支撑;而美伊谈判取得技术性进展使地缘溢价松动,叠加国庆前生产企业积极去库、下游利润收窄,上方空间受限,波动更多由消息面而非供需驱动。
综合多家期货机构主流观点,纬叁策略综合分析认为,下周甲醇2701高位宽幅震荡、波动率维持高位,上方压力位3005元/吨,下方核心支撑位2821元/吨;次近月2610临近交割以区间对待,上方压力位3528元/吨,下方核心支撑位3340元/吨。重点跟踪美伊谈判与霍尔木兹海峡通航、布伦特价格、伊朗装置复工与到港节奏。
四、纯碱2701合约
1、本周(9.21-9.24)走势回顾
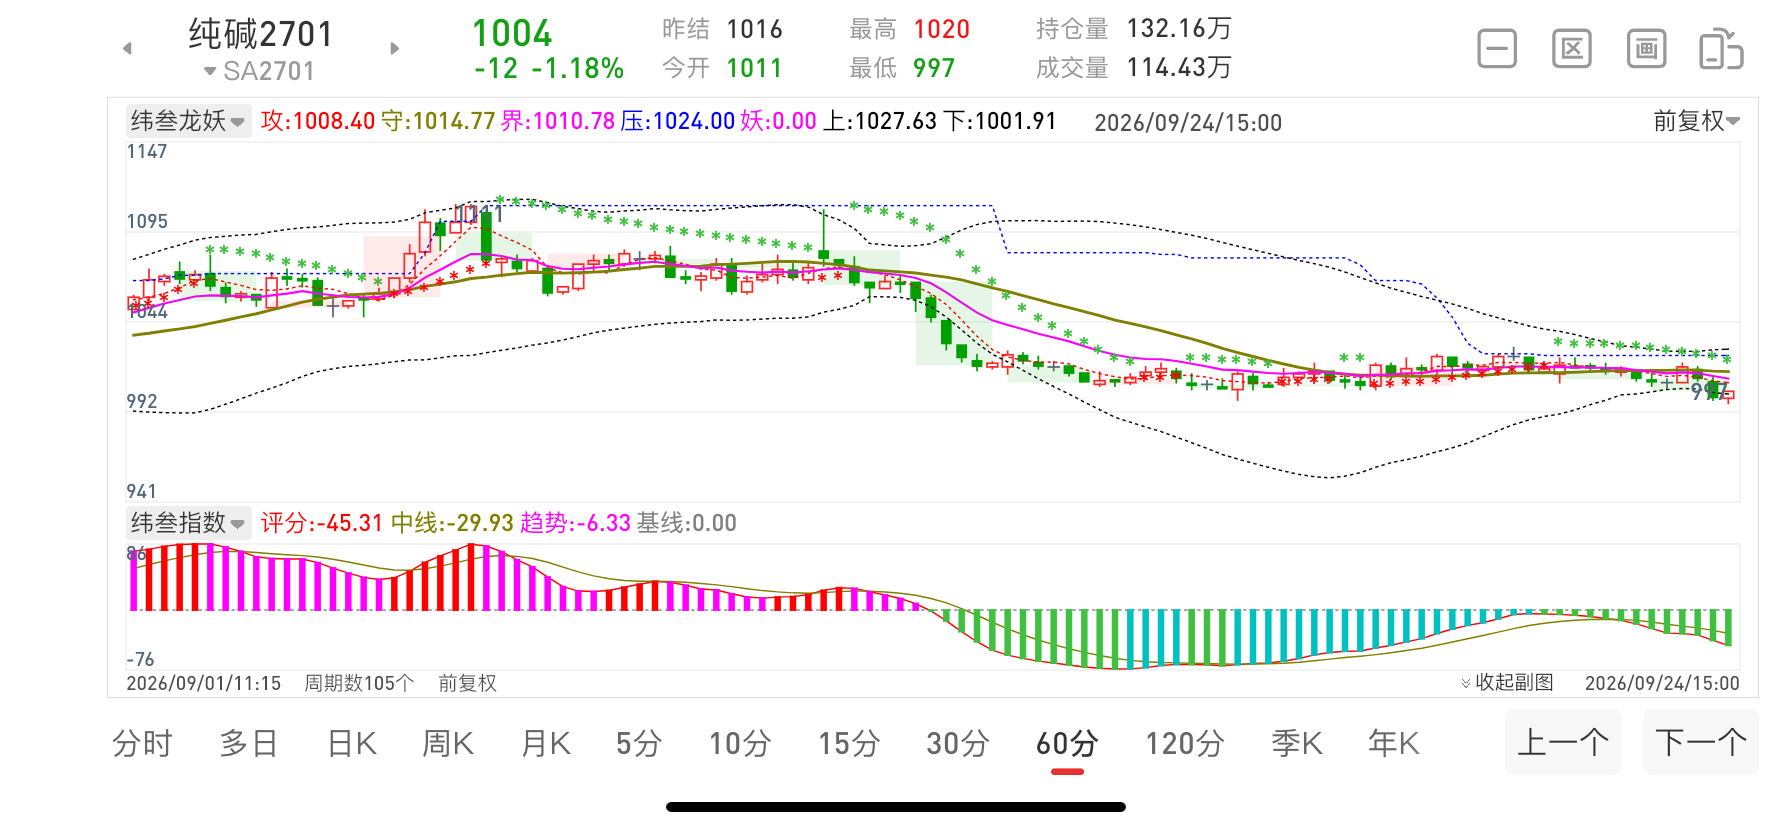
本周纯碱2701先扬后抑,重心小幅下移,千元关口反复易手。周一开于1007元/吨后反弹至1018元/吨,周二在1029元/吨的周内高点附近承压回落,周三、周四连续走弱,周四盘中跌破千元整数关口至997元/吨,尾盘收于1004元/吨,较9月18日收盘价下跌0.30%。持仓由129.79万手增至132.16万手、增23,721手(+1.83%),价格走低而持仓增加,低位多空分歧加大。
2、消息及基本面情况
供应回升是本周最主要的变化。据隆众资讯统计,截至9月24日当周国内纯碱产量70.32万吨、环比增3.40万吨、涨幅5.08%,综合产能利用率升至73.83%;检修与复产并行,山东海天、徐州丰成、南方碱业停车,而博源银根、重庆湘渝、江苏井神相继恢复,前期检修利好正在消退。
库存高位小幅去化但结构分化。截至9月24日厂家总库存180.58万吨,较9月21日的183.11万吨减2.53万吨、跌幅1.38%,其中重质85.58万吨、环比增0.02万吨,重碱去化已陷入停滞。现货方面,沙河地区重碱主流价988元/吨、环比持平。
需求端疲弱格局未改。截至9月24日全国浮法玻璃样本企业总库存6985.7万重箱、环比持平、同比增17.69%,折库存天数32.1天;行业综合成本约1395元/吨、平均亏损约415元/吨,长期亏损限制下行空间但产能出清缓慢。8月纯碱出口28.47万吨、环比增17.27%,成为库存疏解渠道。
3、下周(9.28-9.30)走势预测
本周收1004元/吨、周跌0.30%,持仓增1.83%。产量环比回升5.08%、产能利用率升至73.83%,前期检修带来的阶段性利好正在消退;而厂家总库存180.58万吨仍处高位,重碱库存周内转增说明去化已不顺畅,下游浮法玻璃库存同比高17.69%、冷修与低利润并行,过剩格局未见实质性扭转。
综合多家期货机构主流观点,纬叁策略综合分析认为,下周纯碱2701低位弱势区间运行,上方压力位1029元/吨,下方核心支撑位997元/吨,有效跌破则下看980元/吨。重点跟踪节后装置复产与开工率、厂家总库存去化速度、浮法与光伏玻璃冷修、仓单与有效预报变化。
五、鸡蛋2611合约
1、本周(9.21-9.24)走势回顾
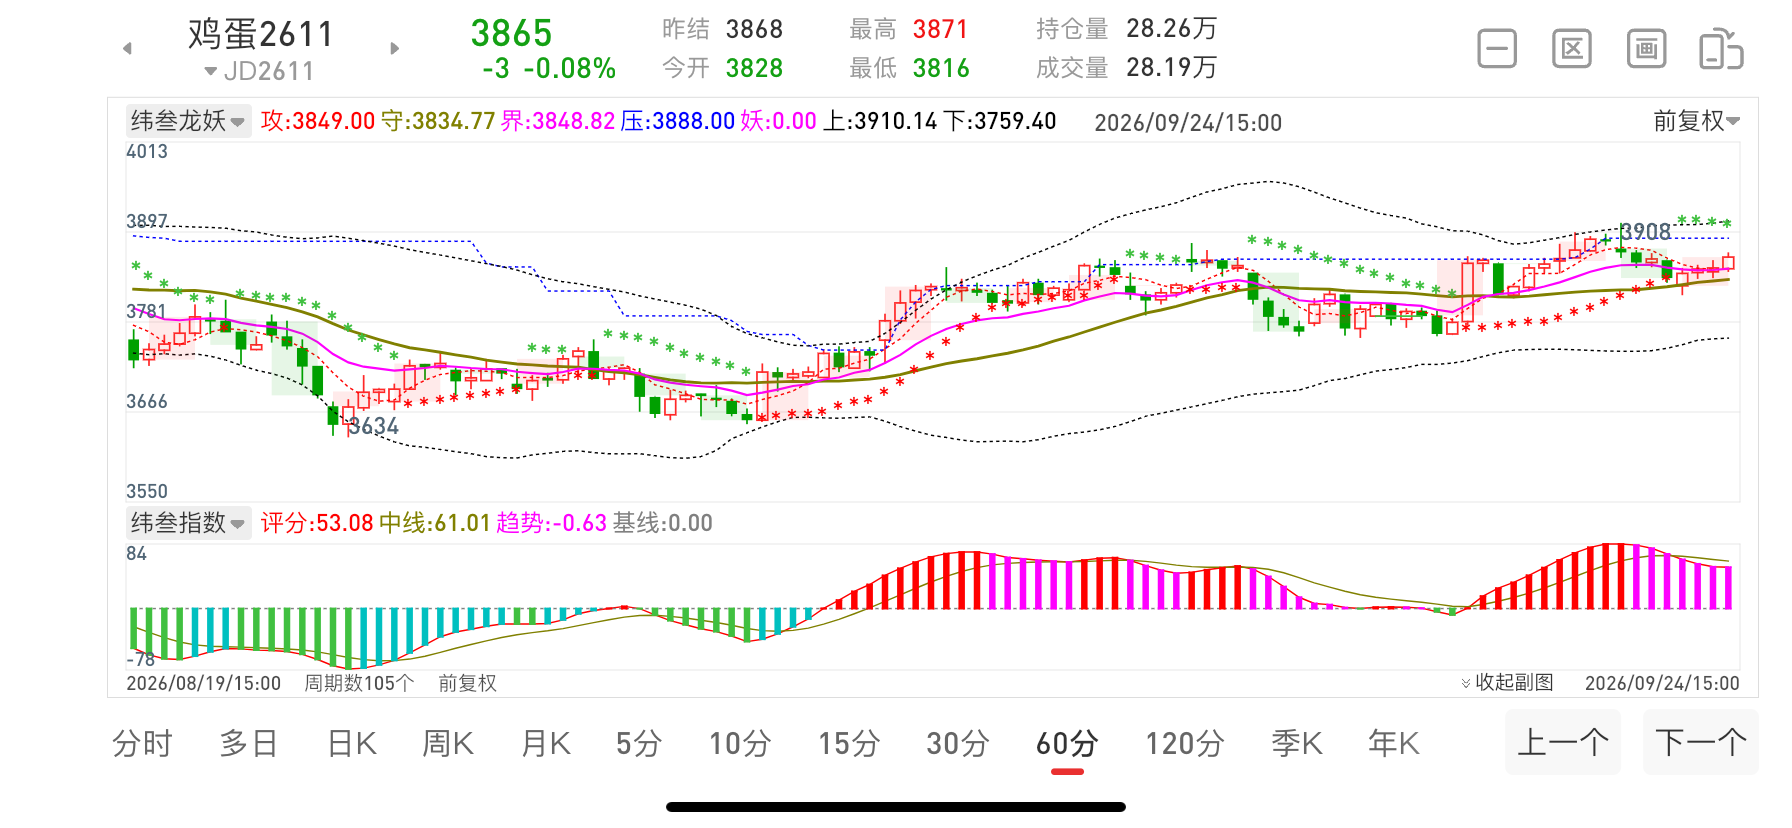
本周鸡蛋2611宽幅震荡,重心仅微幅抬升,期价走势与现货回落方向出现背离。周一开于3857元/500千克,周二受节前备货余温推动冲至周内高点3908元/500千克、收3885元/500千克;周三随现货回落收3838元/500千克;周四回升收3865元/500千克(鸡蛋无夜盘,取9月24日日盘收盘价),较9月18日收盘价上涨0.10%。持仓由29.46万手降至28.26万手、减11,979手(-4.07%),节前资金离场。
2、消息及基本面情况
现货高位回落是最值得关注的边际变化。据卓创资讯监测,主产区鸡蛋均价由9月16日的5.36元/斤(年内新高)回落至9月21日的4.99元/斤,重新跌破5元关口。
供给端边际转松。8月全国在产蛋鸡存栏量12.82亿羽、环比降0.23%、同比降6.08%,绝对水平仍处近年同期偏低;但9月15日蛋鸡半月度产蛋率已回升至90.99%,淘鸡日龄549天、同比高54天,9月第三周下旬老母鸡日均出栏量环比降1%,为连续9周增加后首次下降。
需求端进入季节性淡季。9月第三周代表市场鸡蛋总销量6965.40吨、环比减1.28%、同比减9.36%;现货止涨回调后各环节库存天数已小幅增加。卓创资讯判断,节日备货已彻底结束,供需宽松格局加剧,阶段性低点或将在国庆假期期间显现。
3、下周(9.28-9.30)走势预测
本周收3865元/500千克、周涨0.10%,持仓减4.07%,盘面在现货下行背景下仍小幅收涨,主要来自深度贴水的修复。现货自5.36元/斤的年内高点回落至5元关口下方,淘鸡放缓、产蛋率回升与新开产上量共同推动供应边际宽松,而节日备货退场,供需矛盾正由紧平衡转向宽松。
综合多家期货机构主流观点,纬叁策略综合分析认为,下周鸡蛋2611震荡偏弱,下行受养殖成本与深度贴水约束,上方压力位3908元/500千克,下方核心支撑位3813元/500千克,有效跌破则下看3763元/500千克。重点跟踪节后产区现货报价与走货、老母鸡淘汰节奏、流通环节库存累积速度。
六、小结
本周,五个品种各自沿着自身矛盾演进,无统一趋势性行情,两条外部主线值得留意。
一是中东地缘溢价反复:9月24日伊朗方面警告冲突可能扩大至印度洋,布伦特盘中突破106美元/桶,9月25日美伊谈判进入技术性磋商,全周布伦特11月合约累计仍跌0.43%至104.32美元/桶,WTI 11月跌3.82%至92.41美元/桶。
二是长假休市分割交易节奏:中秋9月25—27日、国庆10月1—7日休市,中蒙三大口岸10月1—7日闭关,节前资金撤离与节后重新定价成为各品种共同面对的变量。
各品种的核心判断与观察重点:
焦煤2701:保供政策压制远期预期,现货流拍率93.10%显示现实转弱,低位宽幅震荡。关注节后口岸通关恢复、山西复产进度与焦炭提降。
螺纹钢2701:供减需增推动去库加快,但旬报库存转增、钢厂亏损扩大,窄幅区间运行。关注节后累库速度与减产持续性。
甲醇2701/2610:库存去化支撑近端,地缘溢价松动压制上方,高位宽幅震荡、波动率高企。关注美伊谈判进展与到港节奏。
纯碱2701:产量与开工率回升令检修利好消退,库存仍处180万吨以上高位,低位弱势运行。关注装置复产与仓单回流。
鸡蛋2611:现货跌破5元关口、淡季定价主导,下行受成本与贴水约束,震荡偏弱。关注淘鸡节奏与节后库存累积。
参考资料
1.五品种主力合约9月21—24日周度开高低收、成交量与持仓量|新浪财经期货日线数据|2026-09-24
2.焦煤:523家矿山产能利用率68.50%,山西炼焦煤竞拍流拍率93.10%,临汾安泽低硫主焦精煤2398元/吨,甘其毛都蒙5#原煤1670元/吨,中蒙三大口岸闭关安排|曲合网、中信建投期货、光大期货|2026-09-25
3.三部门《关于做好煤炭安全稳产稳供工作的通知》及解读:停产煤矿须完成隐患排查治理后方可复产|国家发展改革委等、CCTD中国煤炭市场网|2026-09-19
4.中钢协9月中旬旬报:重点钢企钢材库存1708万吨、环比增3.4%、同比增11.7%|中国钢铁工业协会|2026-09-24
5.Mysteel:五大钢材总库存1481.97万吨、环比降3.6%,螺纹产量165.35万吨、表观需求208.85万吨;1—7月黑色冶炼业规上企业利润290.9亿元、同比降55%|上海钢联、国家统计局|2026-09-25
6.隆众:截至9月24日甲醇港口库存41.20万吨、生产企业库存26.52万吨;金联创:华东华南港口34.75万吨;太仓现货4095元/吨、全国开工率72.36%|隆众资讯、金联创、广发期货|2026-09-25
7.宁波富德等装置检修停车,宝丰280万吨甲醇装置计划10月底投产|华泰期货、大地期货研究院|2026-09-24
8.布伦特11月合约9月25日结算104.32美元/桶、本周跌0.43%,WTI跌3.82%至92.41美元/桶;美伊谈判进入技术性磋商|环球市场播报、华尔街见闻|2026-09-26
9.截至9月24日当周纯碱产量70.32万吨、产能利用率73.83%、厂家总库存180.58万吨及装置检修复产安排;浮法玻璃库存6985.7万重箱、同比增17.69%|隆众资讯、首创期货、弘业期货|2026-09-25
10.8月在产蛋鸡存栏12.82亿羽、9月15日产蛋率90.99%、主产区蛋价9月21日4.99元/斤;淘鸡日龄549天|卓创资讯、方正中期期货|2026-09-24
11.中秋国庆休市与夜盘安排(9月25—27日休市、9月24日及30日晚无夜盘)及2026年节假日安排|大商所、郑商所、国务院办公厅|2026-09-18
风险提示:本文基于公开数据与行情数据的周度分析,所载价位仅为技术分析参考,不构成投资建议。期货交易具有高杠杆风险,请独立决策、自负盈亏。
发表回复